Kort antwoord
Je laat alles bouwen wat financiële data leest, rekent en rapporteert zonder ooit geldmiddelen in bezit te krijgen: dashboards, reconciliatie, factuur- en incassostromen, open banking als afnemer en audit trails. Zodra de applicatie zelf betalingen initieert, betaalrekeningen beheert of geld aanhoudt, is er een vergunning van De Nederlandsche Bank nodig en bouwen wij niet mee. De sorteervraag is letterlijk één zin uit PSD2: komen de over te maken geldmiddelen op enig moment in bezit van dit systeem of van de partij die het exploiteert?
Van lezen naar doen.
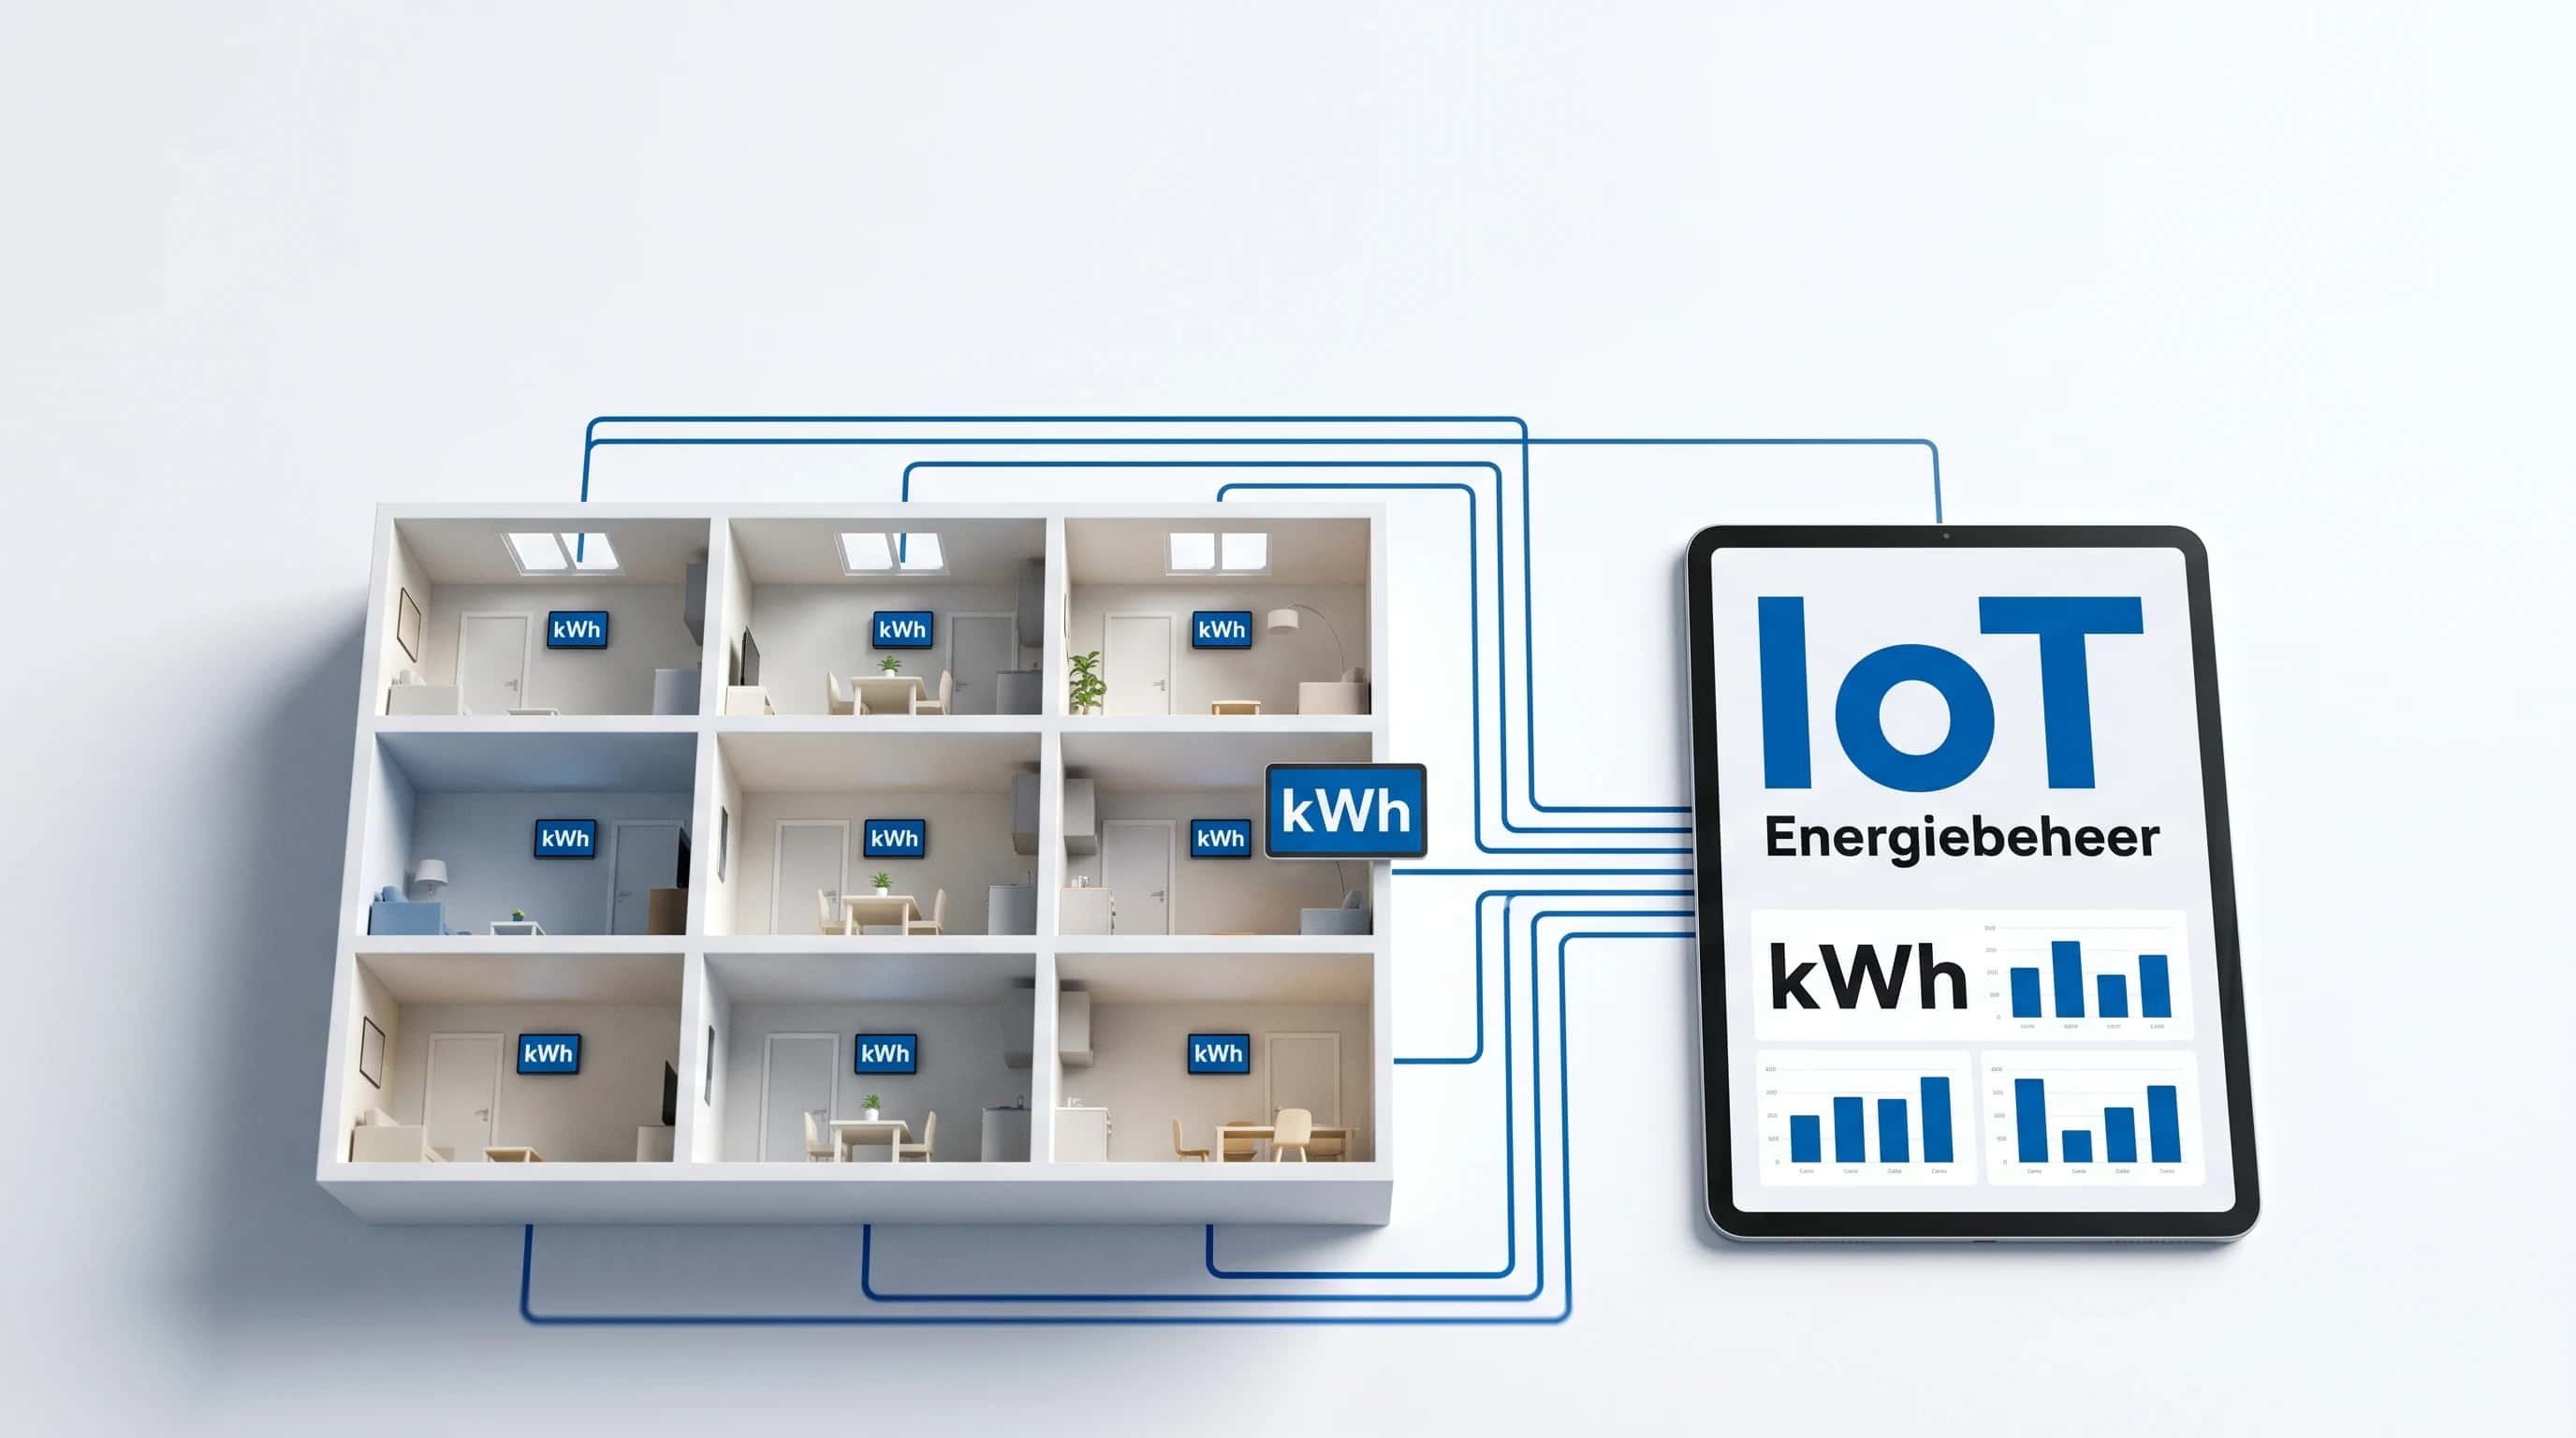 Business Center Altena / HVS Trading (Henk Verhoeven)
Multi-tenant Huurdersportaal met IoT-energiemonitoring
IoT + AIgeautomatiseerd meterstanden aflezen
Fintech maatwerk software laat je bouwen op de laag die financiële data verwerkt zonder het geld zelf aan te raken: dashboards op betaal- en boekhouddata, reconciliatie, factuur- en incassostromen, open-bankingkoppelingen als afnemer, audit trails en AI voor classificatie en controle. Zodra de applicatie geld initieert of aanhoudt, verandert het project van een bouwvraag in een vergunningvraag.
Dat is geen juridische spitsvondigheid maar letterlijk het criterium uit de wet. De Europese betaalrichtlijn zondert diensten van technische dienstverleners uit "waarbij de betrokken aanbieders op geen enkel moment in het bezit komen van de over te maken geldmiddelen" (Richtlijn (EU) 2015/2366, artikel 3, onder j).
Die ene zin is het scherpste sorteerinstrument dat er voor dit soort projecten bestaat. Hieronder gebruiken we hem als test, met de drie zones die eruit volgen.
CleverTech AI bouwt in zone 1 en 2 en niet in zone 3. Wij zijn geen vergunninghoudende partij, bouwen geen kernbanksysteem en begeleiden geen vergunningstraject bij DNB of AFM.
De geldtest: een vraag, drie zones
Stel bij elke gewenste functie een vraag: komen de over te maken geldmiddelen op enig moment in bezit van dit systeem of van de partij die het exploiteert? Het antwoord sorteert de functie in een van drie zones, en die zone bepaalt kosten, doorlooptijd en of het project überhaupt doorgaat.
| Zone | Kenmerk | Waar het toezicht ligt | Wat wij bouwen |
|---|---|---|---|
| 1. Naast de geldstroom | Het systeem leest, rekent, rapporteert en boekt, maar houdt nooit geldmiddelen | Buiten PSD2 (artikel 3, onder j) | Alles |
| 2. Naast een vergunninghouder | Je klant of jijzelf staat onder financieel toezicht; de software is toeleverancier | Bij de financiële entiteit; eisen komen naar ons via het contract | Alles, met DORA-afspraken en logging |
| 3. In de geldstroom | Het systeem initieert betalingen, beheert betaalrekeningen of houdt geld aan | Vergunning van De Nederlandsche Bank | Niets |
De meeste fintech-vragen die bij ons binnenkomen horen in zone 1, terwijl de opdrachtgever ze in zone 3 had ingeschat. Dat verschil is bij gelijke functionaliteit het verschil tussen een project van weken en een vergunningstraject van een jaar.
Zone 1: financiële software die geen geld aanraakt
Hier zit vrijwel alles wat een MKB-bedrijf of een financiële dienstverlener praktisch nodig heeft. Vijf categorieën komen telkens terug.
Dashboards en rapportage op financiële data. Openstaande posten, marge per klant, cashflowprognose en btw-positie uit je boekhouding en bank, in een scherm dat naar jouw definities rekent in plaats van naar die van je pakket. Hoe je zo een dashboard opbouwt staat in ons artikel over een dashboard laten maken.
Reconciliatie. Bankafschrift tegen verkoopfactuur, PSP-uitbetaling tegen orderregels, voorschotnota tegen eindafrekening. Het matchen zelf is rekenwerk op data, niet het verplaatsen van geld.
Factuur- en incassostromen. Aanmaken, versturen, herinneren, crediteren en het klaarzetten van incasso-opdrachten die je betaaldienstverlener uitvoert. Jouw software orkestreert; de vergunninghouder incasseert.
Open banking als afnemer. Je kunt rekeninginformatie ophalen via een aggregator die zelf een vergunning heeft, en die data in je eigen applicatie verwerken. Doe je datzelfde uitvraagverzoek rechtstreeks en voor anderen, dan lever je een rekeninginformatiedienst en zit je in zone 3.
Audit trails. Elke mutatie met financiële impact onveranderlijk vastleggen: wie, wat, wanneer, op basis van welke bron. Dit is de goedkoopste functie om vooraf te bouwen en de duurste om achteraf toe te voegen.
Wat een echte case hiervan laat zien
Voor Senco Stock bouwden we een B2B-webshop met een zelfgebouwde connector naar boekhoudpakket Yuki, waarin orders verkoopfacturen worden, nieuwe klanten relaties en terugbetalingen creditnota's (case: B2B-webshop met Yuki-koppeling). De fiscale logica zit in de code: vier btw-scenario's, waaronder het nultarief voor intracommunautaire levering, dat pas wordt toegepast nadat het btw-nummer van de zakelijke koper automatisch is gecontroleerd tegen het Europese VIES-register.
Dat is een financiële stroom van begin tot eind geautomatiseerd, zonder dat er ergens geld in ons systeem staat. De betalingen lopen via Mollie, de externe betaaldienstverlener in die opzet.
De case beschrijft de gebouwde scope, geen gemeten besparing of livegang. Het patroon erachter is generiek en staat uitgewerkt in ons artikel over API-koppelingen laten maken.
AI in zone 1, met een grens erin
AI werkt goed op transactiedata: bonnen en facturen classificeren, grootboekrekeningen voorstellen, afwijkende betalingen markeren, dubbele posten opsporen. Dat blijft voorbereidend werk waar een mens op tekent.
Een grens loopt er wel, en die is scherp getrokken. AI-systemen "voor het beoordelen van de kredietwaardigheid van natuurlijke personen of voor het vaststellen van hun kredietscore" gelden als hoog risico onder de AI-verordening, met een uitdrukkelijke uitzondering voor systemen die financiële fraude opsporen (Verordening (EU) 2024/1689, bijlage III, punt 5, onder b).
Een fraudefilter bouwen is dus iets heel anders dan een scoringsmodel bouwen, ook als de onderliggende techniek identiek is.
Zone 2: jij staat niet onder toezicht, je contract wel
Bouw je voor een bank, betaalinstelling, verzekeraar of pensioenuitvoerder, dan verandert er iets wat veel softwarebureaus onderschatten. De verordening digitale operationele weerbaarheid, DORA, geldt sinds 17 januari 2025 en noemt in haar toepassingsgebied naast financiële entiteiten ook expliciet "derde aanbieders van ICT-diensten" (Verordening (EU) 2022/2554, artikel 2 en artikel 64).
Praktisch bereikt DORA een gewone softwareleverancier niet via de toezichthouder maar via het contract. Artikel 30 schrijft voor wat er minimaal in moet staan, en die lijst is concreet.
- Een volledige beschrijving van alle geleverde functies en ICT-diensten, plus of onderaanbesteding is toegestaan.
- De landen waar de dienst wordt geleverd en waar data wordt verwerkt, inclusief meldplicht bij verhuizing.
- Toegang tot, herstel van en teruggave van data bij faillissement of beëindiging.
- Serviceniveaus, bijstand bij incidenten en volledige medewerking aan de toezichthouder van je klant.
- Opzegrechten met minimumtermijnen.
Vertaald naar bouwbeslissingen betekent dit: EU-hosting expliciet vastleggen, een exportfunctie bouwen voordat iemand erom vraagt, en de subverwerkers in je stack vooraf inventariseren. Onze afspraken over back-up en herstel staan in het artikel over een disaster recovery plan voor het MKB.
Wat de Wwft van je software eist
De Wet ter voorkoming van witwassen en financieren van terrorisme richt zich op instellingen, niet op hun softwareleveranciers. Maar de wet stelt wel eisen die alleen in software oplosbaar zijn.
Een instelling bewaart cliëntonderzoeksgegevens "op toegankelijke wijze gedurende vijf jaar" na het einde van de relatie of de transactie, en moet beschikken over systemen die haar in staat stellen "onverwijld en volledig te reageren" op vragen van de Financiële inlichtingen eenheid en de toezichthouder (Wwft, artikel 33, derde en vierde lid).
Dat zijn twee harde ontwerpvereisten: een bewaartermijn die je niet met een standaard opschoonscript mag doorkruisen, en doorzoekbaarheid op cliëntniveau over vijf jaar historie. Wie dat pas na oplevering ontdekt, herbouwt zijn datamodel.
Zone 3: waar wij stoppen in plaats van doorbouwen
Betalingsdiensten staan als gesloten lijst in bijlage I bij PSD2: storten en opnemen op een betaalrekening, betaaltransacties uitvoeren, betaalinstrumenten uitgeven, geldtransfers, betalingsinitiatiediensten en rekeninginformatiediensten. Voor het aanbieden daarvan is vooraf een vergunning als betalingsinstelling nodig (artikel 11 PSD2).
PSD2 is op 19 februari 2019 in Nederland in werking getreden, en De Nederlandsche Bank verleent de vergunningen om betaaldiensten te verrichten "aan banken, betaalinstellingen en elektronischgeldinstellingen" (DNB over PSD2).
Wat wij daarom niet doen: zelf betaaldienst zijn, geld van derden aanhouden, een kernbanksysteem bouwen of een vergunningstraject begeleiden. Wij zijn geen vergunninghoudende partij en presenteren ons ook niet zo.
Wat wel kan als je in zone 3 terechtkomt: de applicatielaag bouwen bovenop een partij die de vergunning al heeft. Dat is bijna altijd sneller, goedkoper en juridisch schoner dan het traject zelf ingaan.
Een bureau dat op deze vraag geen grens trekt, is het signaal om verder te kijken. Bij twijfel hoort de vraag bij DNB of een financieel jurist, niet bij je softwareleverancier.
Wat het kost per zone
De prijzen hieronder komen uit onze eigen dienst- en featurepagina's en gelden als vaste prijs voor de afgesproken scope.
| Wat je bouwt | Vaste prijs | Bron |
|---|---|---|
| Boekhoudkoppeling, standaard | €2.000-€5.000 eenmalig | Boekhoudkoppeling en ERP-integratie |
| API-koppeling, een richting | vanaf €5.000 | API-koppeling laten maken |
| API-koppeling, twee richtingen | €7.500-€15.000 | idem |
| Klantportaal, basisversie | €15.000-€30.000 | Klantenportaal en dashboard |
| Klantportaal met integraties | €30.000-€60.000 | idem |
| Financiële bedrijfsapplicatie | €25.000-€75.000 | Maatwerk software laten maken |
| Onderhoud bedrijfsapplicatie | €500-€750 per maand, opzegbaar | idem |
Geen enkele regel hierboven is zone 3: wat we niet bouwen, prijzen we ook niet.
Zone 2 verandert die bedragen niet zoveel als je zou denken. Wat het wel doet is de doorlooptijd verlengen: contractuele afstemming, een duidelijke datalocatie en aantoonbare logging kosten tijd, geen extra bouwmodules.
De volledige kostenopbouw en de variabelen die de prijs bepalen staan in ons artikel over maatwerk software kosten. Wil je een indicatie voor je eigen situatie, gebruik dan de prijsindicatie.
Wat er aankomt, en waarom je er nu niet op wacht
De opvolgers van PSD2 zijn onderweg. De Europese Commissie diende de voorstellen voor een nieuwe betaalrichtlijn en een betaalverordening in op 28 juni 2023, en meldt een politiek akkoord tussen Parlement en Raad op 27 november 2025 (Europese Commissie over betalingsdiensten).
Een politiek akkoord is nog geen recht. Tot de inwerkingtreding blijft PSD2 het geldende kader.
Voor een bouwbeslissing van vandaag verandert dat weinig. De geldtest uit dit artikel berust op het onderscheid tussen wel en niet in bezit komen van geldmiddelen, en dat onderscheid verdwijnt in geen enkel voorstel.
Wat je wel nu kunt doen is je datamodel bestand maken tegen strengere eisen: houd betaalgegevens gescheiden per klant, log elke financiële mutatie, en zorg dat je data exporteerbaar is. Dat is in elk scenario goed gebouwd.
De bredere afweging tussen een pakket kopen en zelf laten bouwen staat in onze complete gids over maatwerk software.
Twijfel je in welke zone jouw idee valt? Plan een vrijblijvend gesprek en we sorteren het in een half uur, inclusief een eerlijk antwoord als het antwoord zone 3 is.
Veelgestelde vragen over fintech maatwerk software
Opgesteld met AI-ondersteuning, geredigeerd en inhoudelijk verantwoord door het Redactieteam CleverTech AI.